Santri cerdas kelola keuangan
Penulis: Yoseph Hari Pramono
Mahasiswa Program Doktor Ilmu Komunikasi, Universitas Sahid Jakarta
“Kemerdekaan finansial seorang santri tidak lahir dari ceramah satu arah, melainkan dari ruang dialog yang membiasakannya bertanya, mencatat, dan berani menghitung ulang keputusannya sendiri.”
Literasi keuangan Gen Z menjadi semakin penting di tengah masifnya penggunaan dompet digital, pinjaman daring, dan berbagai konsumsi berbasis media sosial. Bagi kalangan santri, tantangannya bahkan lebih spesifik, yakni bagaimana kemampuan mengelola keuangan sejalan dengan nilai dan prinsip keuangan syariah.
Aula Pondok Pesantren Al Watoniah Pusat Putri di Klender, Jakarta Timur, dipenuhi oleh puluhan santri berseragam yang duduk berhadapan dengan sekelompok dosen dan mahasiswa Program Doktor Ilmu Komunikasi Universitas Sahid (Usahid) Angkatan 36 pada Sabtu (15/08/26) dalam acara Kegiatan Pengabdian kepada Masyarakat (PKM) bertajuk Speak Up, Show Up, Level Up. Acara tersebut adalah pertemuan dua dunia yang selama ini jarang benar-benar saling menyapa secara setara: dunia akademik keuangan digital yang serba cepat, dan dunia pesantren yang mengajarkan kesabaran, kesahajaan, serta kehati-hatian dalam mengelola apa yang dititipkan Allah SWT.
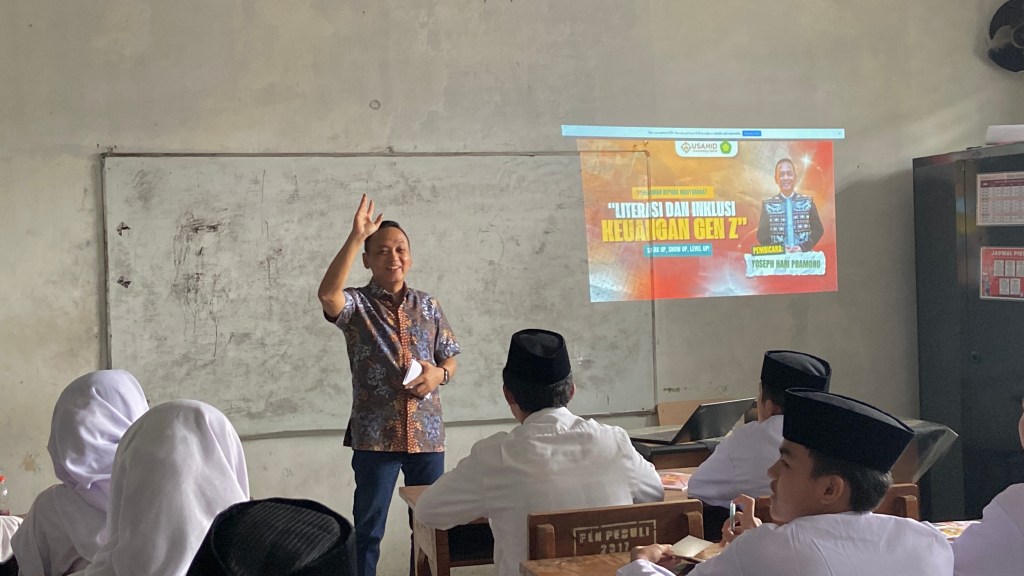
Salah satu materi penting adalah “Literasi dan Inklusi Keuangan Gen Z” yang disampaikan oleh Yoseph Hari Pramono. Memilih santri sebagai subjek literasi keuangan bukan pilihan acak. Generasi Z, termasuk ribuan santri yang tersebar di pesantren-pesantren perkotaan seperti Pondok Pesantren Al Watoniah, hidup di persimpangan yang unik: mereka digital native yang akrab dengan e-wallet dan pinjaman daring, sekaligus dibesarkan dalam tradisi pesantren yang menekankan keberkahan, bukan sekadar keuntungan. Persimpangan inilah yang membuat topik literasi dan inklusi keuangan bagi santri terasa mendesak sekaligus menarik untuk dibaca lebih dalam, bukan hanya sebagai isu ekonomi teknis, melainkan juga sebagai isu komunikasi dan pemberdayaan.
1. Kesenjangan yang Belum Selesai: Membaca Ulang Tren SNLIK
Data resmi memberi konteks yang tidak boleh diabaikan, dan yang menggembirakan, tren tiga tahun terakhir menunjukkan perbaikan yang konsisten. Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024 mencatat indeks literasi keuangan nasional sebesar 65,43 persen dan indeks inklusi 75,02 persen.
Setahun kemudian, hasil SNLIK 2025 menunjukkan kenaikan menjadi 66,46 persen untuk literasi dan 80,51 persen untuk inklusi (OJK & BPS, 2025). Tren positif ini berlanjut pada SNLIK 2026 yang baru diumumkan OJK bersama Lembaga Penjamin Simpanan (LPS) dan Badan Pusat Statistik, dengan indeks literasi keuangan konvensional mencapai 69,57 persen dan indeks inklusi konvensional melonjak hingga 93,53 persen, bahkan telah melampaui target Rencana Pembangunan Jangka Menengah Nasional 2025–2029 (OJK, LPS, & BPS, 2026). Namun demikian, celah pada keuangan syariah masih menganga: indeks literasi keuangan syariah pada SNLIK 2026 baru mencapai 43,07 persen, sementara indeks inklusinya hanya 13,24 persen, jauh tertinggal dibanding capaian konvensional (OJK, LPS, & BPS, 2026).
Kesenjangan literasi-inklusi konvensional versus syariah inilah yang membuat topik ini terasa mendesak bagi komunitas pesantren. Untuk kalangan muda usia 18 hingga 25 tahun, kondisi memang relatif lebih baik dibanding rata-rata nasional, tetapi angka agregat ini menyembunyikan keragaman yang besar. Santri di pesantren, yang keseharian dan mobilitasnya berbeda dari mahasiswa perkotaan pada umumnya, memiliki ketergantungan pada produk/program keuangan syariah formal yang masih sangat terbatas, sementara godaan pinjaman daring ilegal (Pinjol), dan gaya hidup konsumtif berbasis media sosial justru menyasar mereka dengan intensitas yang sama. Di titik inilah PKM seperti yang digelar di Pondok Pesantren Al Watoniah menemukan relevansinya: bukan mengisi kekosongan pengetahuan yang seragam, melainkan menjembatani kesenjangan literasi keuangan syariah yang sangat spesifik pada kelompok yang selama ini kurang menjadi sasaran program edukasi keuangan arus utama.
Momentum ini sesungguhnya juga sedang dibangun secara nasional. OJK, misalnya, meluncurkan program Santri Cakap Literasi Keuangan Syariah (SAKINAH) yang digelar perdana di Pondok Pesantren Darunnajah, Jakarta, pada Maret 2026, sebagai upaya terstruktur menumbuhkan kemampuan santri mengelola keuangan secara sehat dan sesuai prinsip syariah sekaligus mendorong kewirausahaan berbasis pesantren (OJK, 2026). Sebulan berselang, forum serupa diperluas melalui kolaborasi Forum Edukasi dan Temu Bisnis Keuangan Syariah (FEBIS) dan SAKINAH di Pondok Pesantren Lirboyo, Kediri, yang secara eksplisit memosisikan pesantren sebagai ekosistem strategis penggerak ekonomi umat, bukan sekadar objek edukasi (RRI.co.id, 2026). Inisiatif serupa turut menjangkau daerah lain, misalnya kampanye Gebyar Ramadan Keuangan Syariah (GERAK Syariah) di Pondok Pesantren Usman Syarif, Medan, yang bahkan disertai pembukaan rekening tabungan syariah pelajar secara langsung bagi para santri (Seputar Sumut, 2026). Dibaca dalam rangkaian ini, PKM DIK Angkatan 36 USAHID di Pondok Pesantren Al Watoniah bukan peristiwa yang berdiri sendiri, melainkan bagian kecil dari gelombang nasional yang sedang menempatkan pesantren sebagai simpul penting literasi keuangan generasi muda.
2. Pesantren sebagai Modal Sosial yang Belum Optimal Dikonversi
Pierre Bourdieu mengingatkan bahwa kemampuan seseorang mengelola sumber daya tidak pernah berdiri sendiri sebagai kompetensi teknis, melainkan berkelindan dengan modal sosial dan modal budaya yang dimilikinya. Pesantren, dalam kerangka ini, sesungguhnya menyimpan modal sosial yang luar biasa besar: struktur kepercayaan antar-santri, kedekatan dengan pengasuh, kebiasaan gotong royong, dan disiplin kolektif yang sudah terbentuk sejak lama. Persoalannya, modal sosial ini jarang dikonversi secara sengaja menjadi modal finansial yang sehat. Santri terbiasa menabung secara informal, mengelola uang saku bersama, bahkan menjalankan koperasi kecil di lingkungan pesantren, tetapi praktik-praktik baik itu sering berjalan tanpa kerangka literasi yang memadai tentang produk keuangan formal, apalagi keuangan syariah yang semestinya menjadi keunggulan alami mereka.
Dari sudut pandang komunikasi, PKM DIK Angkatan 36 USAHID sesungguhnya sedang mencoba melakukan apa yang oleh Jürgen Habermas disebut sebagai ikhtiar membangun ruang komunikasi rasional, sebuah forum di mana pengetahuan mengalir dua arah, bukan sekadar instruksi dari kampus kepada pesantren. Tagline “Speak Up, Show Up, Level Up” yang diusung bukan slogan kosong; hal tersebut adalah undangan eksplisit bagi santri untuk tidak hanya mendengarkan, tetapi juga bersuara, mempertanyakan, dan pada akhirnya naik kelas dalam kapasitas mengelola keuangan mereka sendiri.
3. Dari Panggung ke Praktik: Mengapa Pendekatan Partisipatif Penting
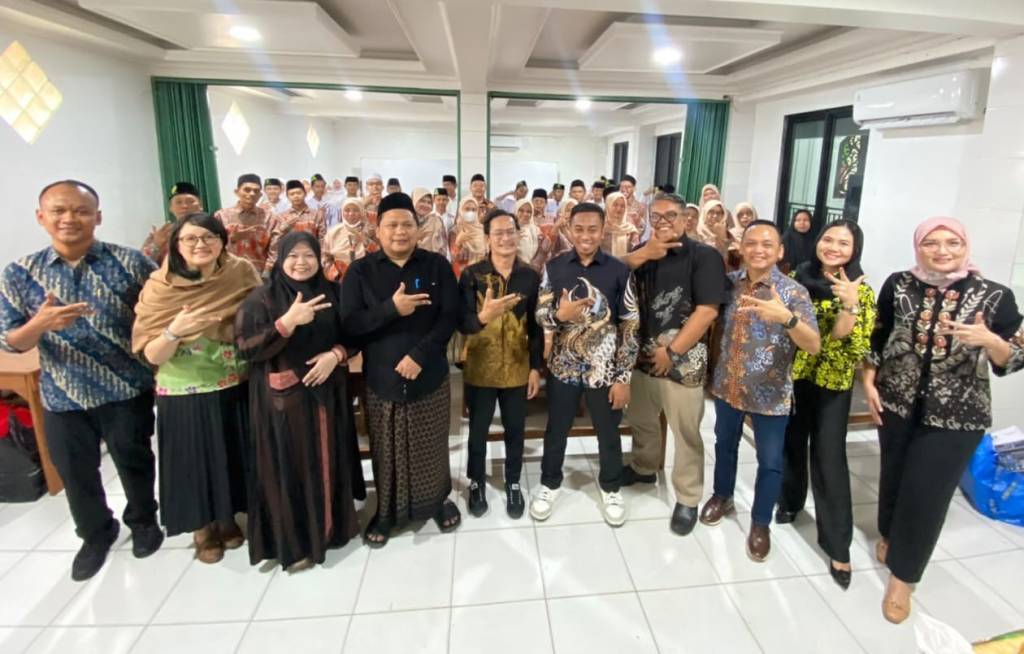
Ruangan dipenuhi santri yang duduk rapat, mendengarkan dengan antusias, dan pada penutupan acara berpose penuh semangat bersama para pembicara dan pendamping akademik. Momen semacam ini, jika hanya dibaca sebagai kegiatan sosial kampus, akan kehilangan maknanya yang lebih dalam. PKM yang efektif seharusnya tidak berhenti pada transfer informasi satu arah tentang pentingnya menabung atau berinvestasi, melainkan membuka ruang dialog yang memungkinkan santri mengaitkan materi literasi keuangan dengan pengalaman nyata mereka: uang saku bulanan, kebutuhan mendadak, hingga godaan pinjaman daring yang kian gencar menyasar kalangan muda melalui gawai.
Pendekatan partisipatif semacam ini penting karena literasi keuangan, sebagaimana ditegaskan berulang kali oleh OJK, tidak cukup diukur dari pengetahuan kognitif semata, tetapi juga dari keterampilan, keyakinan, sikap, dan perilaku aktual dalam mengelola uang. Santri yang hanya diberi tahu bahwa menabung itu penting, tanpa diajak mempraktikkan cara membaca produk tabungan, menghitung margin, atau mengenali ciri pinjaman ilegal, akan kembali ke pola lama begitu kegiatan usai. Sebaliknya, ketika mereka diajak berdiskusi, mengajukan pertanyaan, bahkan mengkritisi produk keuangan yang mereka kenal, literasi itu punya peluang lebih besar untuk menetap dan tumbuh menjadi kebiasaan.
4. Menuju Model PKM yang Berkelanjutan
Agar semangat “Speak Up, Show Up, Level Up” tidak berhenti sebagai jargon satu hari, ada beberapa langkah lanjutan yang layak dipertimbangkan oleh USAHID, pesantren mitra, maupun otoritas terkait:
- Membentuk kader literasi keuangan di kalangan santri senior, yang dilatih secara berkala agar edukasi dapat terus bergulir secara mandiri di lingkungan pesantren tanpa selalu bergantung pada kehadiran pihak kampus.
- Mengintegrasikan literasi keuangan syariah secara eksplisit ke dalam materi PKM berikutnya, mengingat indeks literasi dan inklusi keuangan syariah nasional masih jauh tertinggal dibanding capaian konvensional.
- Membangun jalur kolaborasi lanjutan dengan lembaga keuangan syariah dan program inklusi OJK, agar santri tidak hanya memperoleh pengetahuan, tetapi juga akses nyata terhadap produk tabungan dan pembiayaan yang sesuai dengan nilai-nilai pesantren.
- Menjadikan kegiatan seperti ini sebagai riset aksi berkelanjutan bagi mahasiswa doktoral, dengan mendokumentasikan perubahan perilaku santri dari waktu ke waktu, bukan sekadar mengukur kepuasan peserta pada hari kegiatan berlangsung.
5. Penutup
Kegiatan PKM di Pondok Pesantren Al Watoniah Pusat Putri mengingatkan bahwa literasi dan inklusi keuangan Gen Z tidak dapat diselesaikan hanya lewat kampanye nasional yang seragam. Ia membutuhkan pendekatan yang menghormati konteks sosial dan budaya tempat generasi muda itu tumbuh, termasuk konteks pesantren yang memiliki nilai, disiplin, dan modal sosialnya sendiri. Ketika kampus hadir bukan sebagai pemberi ceramah, melainkan sebagai mitra dialog yang mau mendengar, dan ketika santri diberi ruang untuk speak up dan show up, barulah level up dalam kecerdasan finansial dapat benar-benar terjadi, bukan sebagai target program, melainkan sebagai kebiasaan baru yang mereka bawa pulang ke kamar pondok masing-masing.
Referensi
Bourdieu, P. (1986). The Forms of Capital. Dalam J. Richardson (Ed.), Handbook of Theory and Research for the Sociology of Education. Greenwood Press.
Habermas, J. (1984). The Theory of Communicative Action. Beacon Press.
Otoritas Jasa Keuangan (OJK). Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024 (2024).
Direktorat Jenderal Strategi Ekonomi dan Fiskal, Kementerian Keuangan. Ratusan Gen Z Antusias Tingkatkan Literasi Keuangan (2024).
Media Asuransi. SNLIK 2024: Indeks Literasi Keuangan 65,43% dan Indeks Inklusi Keuangan 75,02% (2024).
Otoritas Jasa Keuangan (OJK) dan Badan Pusat Statistik (BPS). Siaran Pers Bersama Hasil SNLIK 2024 (2024).
Otoritas Jasa Keuangan (OJK) dan Badan Pusat Statistik (BPS). Siaran Pers Bersama: Indeks Literasi dan Inklusi Keuangan Masyarakat Meningkat, Hasil SNLIK Tahun 2025 (2025).
Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), & Badan Pusat Statistik (BPS). Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Tahun 2026 (2026).
Otoritas Jasa Keuangan (OJK). Siaran Pers: Perkuat Literasi Keuangan Syariah dan Kewirausahaan Santri, OJK Gelar Santri Cakap Literasi Keuangan Syariah (SAKINAH), Pondok Pesantren Darunnajah, Jakarta (2026).
RRI.co.id. OJK Gandeng Pesantren Perkuat Literasi Keuangan Syariah dan Dukung Program MBG, Pondok Pesantren Lirboyo, Kediri (2026).
SeputarSumut. GERAK Syariah 2026: OJK Sumut Sosialisasi Literasi Keuangan di Ponpes Usman Syarif Medan (2026).


Tinggalkan komentar